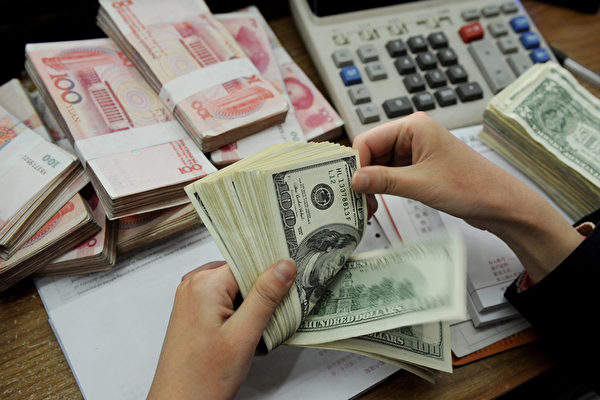
据报道,中国当局近期加大对富豪海外资产的追税力度,要求银行配合清查境外投资所得,部分个案追溯期竟超过二十五年。表面看,这是一次「依法征税、堵塞漏洞」的财政行动;但细究之下,这场运动式追税,恰恰暴露出这个体制最深层的病灶:权力可以无边界地伸向公民财产,而公民却无从借助独立的司法与代议机构对其加以约束。
首先要问:为何追溯期能突破常规、长达二十五年?任何一个法治社会,税法都设有明确的追溯时效,目的是保障纳税人的确定性与公平预期,防止国家权力借「秋后算账」肆意侵夺私产。而在中国,税务政策可以因财政缺口临时收紧、选择性执法,说明所谓「依法」,本质上是「依权」——法律条文服务于权力需要,而非权力服从于法律。这不是法治,而是人治的延伸。
其次要问:财政缺口从何而来?地方政府债务高企、房地产泡沫破裂、经济增长放缓,这些结构性问题的根源,恰恰是决策权高度集中、缺乏公开预算审议与议会监督的产物。当财政部门的支出与举债无需向真正代表民意的立法机构负责,当审计与问责机制形同虚设,亏空只能通过向存量财富——尤其是可追溯、可威慑的富裕阶层——转嫁来填补。追税不是制度自我纠错,而是权力对权力自身失败的转移支付。
更值得警惕的是,银行被要求配合清查客户海外资产,这意味着公民的金融隐私权在行政指令面前毫无屏障。没有独立司法审查、没有令状制度、没有对公权力滥用的申诉救济,任何人的财产随时可能因政治或财政需要被重新审视。今天是富豪,明天未必不会轮到普通储户与中产家庭。
富豪选择移民、资本选择外流,本质上是一种「用脚投票」——当人们无法通过选票、法院或独立媒体来约束权力,唯一自保的方式就是离开。这恰恰印证了:没有宪政民主与三权分立,财产权就没有制度性保障;没有司法独立,任何税收政策都可能沦为选择性执法的工具;没有新闻与言论自由,公众甚至无法知晓政策制定的真实动机与执行的公平性。
真正的解方,从来不是「如何更有效地追税」,而是建立权力受制衡、决策受监督、司法独立于行政的制度框架:预算需经代议机构审议公开,税法修订与追溯须经独立司法裁定其合宪性,公民财产权应受宪法与法院实质保障。唯有如此,财政危机才能通过透明问责去解决,而非靠翻旧账、施压银行、寒蝽社会来临时止血。
一个国家若长期依赖「运动式追税」维持财政运转,说明的不是治理能力的强大,而是制度信任的枯竭。唯有宪政民主、三权分立与司法独立,才能让财产权、税收正义与公民尊严真正获得保障,而不是任由权力随时重新定义「合法」与「欠税」的边界。
新闻背景:本文评论所依据的原始报道见 Deutsche Welle: DW-WORLD.DE。